「雇用」と「業務委託」結局どっちが得?手取り・税金・将来のお金のリアル比較【美容業界を熟知した税理士が教える、知っておきたい「お金」の話Vol.2】
美容師として働くうえで、技術や接客と同じくらい大切なのが「お金」の知識。けれど、学校ではなかなか学ぶ機会がなく、実際に働き始めてから知ることも少なくありません。そこで、美容業界に精通する税理士・水村耕史(みずむらこうじ)さんに、美容学生と美容師に向けて、お金の基本をわかりやすく解説してもらいます。これから働き始める美容学生の皆さんも、すでに美容師として働いている人も、知っておきたいお金の知識をこれから一緒に学んでいきましょう!
今回は、「雇用」と「業務委託」について。「業務委託なら歩合50%。今より稼げそう…でも、税金や確定申告のことはよく分からない」そんなモヤモヤを抱えている美容師さん、多いのではないでしょうか。求人広告などを見ていると、「完全歩合40〜60%!」「月収50万円も可能」といった条件が目に入りますよね。ただ、ちょっと待ってください。雇用と業務委託では、「振り込まれる金額」と「実際に使えるお金」の関係がまったく違います。しかも2026年10月からはインボイス制度の経過措置が変わり、業務委託の報酬に影響が出る可能性もあります。
「こんなはずじゃなかった…」とならないように、同じ売上で手取りがどれくらい変わるのかを、リアルな数字で比べてみます。
1.ズバリ! 売上60万円だと、手元に残るお金はいくら違う?
こんにちは。美容師さんのお金まわりをサポートしている、any税理士法人の税理士水村です。まずはいちばん気になる「実際にいくら残るのか」から。月の売上が60万円のスタイリストさんで比べてみます。
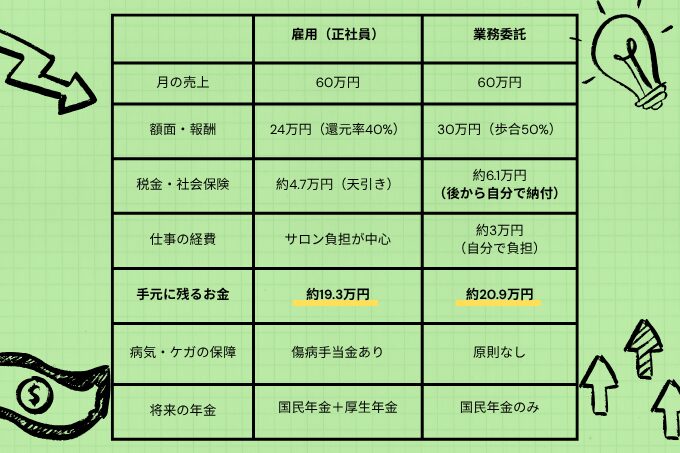
「やっぱり業務委託のほうが稼げるんだ!」と思いましたよね。同じ売上なら、歩合率が高いぶん業務委託のほうが多く残るケースはよくあります。ただし、その差は“振込額の差”ほど大きくありません。業務委託の場合、税金や社会保険料を後から自分で払うので振込額だけ見ると月10万円以上の差に見えても、 税金・保険・経費を払ったあとは月1.6万円ほど。ここに「病気のときの保障」と「将来の年金」の差が乗ってきます。
業務委託の振込額は、税金や保険料を払う前のお金。ここを勘違いしないことがいちばん大事です。
求人票を比べるときの目安
今回の前提では、業務委託の報酬30万円は、手取りで見ると雇用の額面26万円くらい。「業務委託の報酬 × 0.85〜0.9 が 雇用の場合の額面額と近い」と考えると、求人票どうしを比べやすくなります。
※試算の前提:東京23区在住・30代・独身。2026年の税制と保険料率で1年分を計算し、12か月で割った目安です。雇用は協会けんぽ(東京)加入・賞与なし。業務委託は青色申告(65万円控除)・経費は月3万円。住民税は同じ収入が続いた年の金額です。白色申告の場合、業務委託の手元に残るお金は約19.6万円になります。
2.ここが違う! 雇用と業務委託の「お金のルール」
両者の違いを、4つのルールで整理します。
①「経費」が使えるかどうか
・雇用: いわゆる「経費」は使えませんが、代わりに「給与所得控除」という“みなし経費”が自動で差し引かれるので、給与の全額に税金がかかるわけではありません。材料や道具も、サロンが用意してくれることがほとんどです。
・業務委託: ハサミ代、講習費、交通費など、仕事に使ったお金を「経費」にできます。
ただし、経費は“実際に出ていくお金”。「経費にすれば得」ではなく、「必要な出費のぶん、税金が少し軽くなる」と考えるのが正解です。
②「社会保険」のサポートがあるかどうか
・雇用: 健康保険・厚生年金の保険料は、サロンと半分ずつ負担します。病気やケガで休んだときは、傷病手当金(お給料の約3分の2)が最長1年6か月出ます。将来は国民年金に厚生年金が上乗せされます。
・業務委託: 国民健康保険と国民年金に自分で加入し、保険料は全額自己負担。国民健康保険には原則として傷病手当金がなく、将来の年金も国民年金だけです。
業務委託を選ぶなら、次のような備えをセットで考えておきましょう。
・労災保険の特別加入:2024年11月から、フリーランスも加入できるようになりました(仕事中のケガや病気が対象)。
・所得補償保険:病気やケガで働けない期間の収入を補う民間の保険
・小規模企業共済・iDeCo:老後資金を作りながら、掛金の全額が所得控除に。iDeCoは2027年1月引き落とし分から、自営業の上限が月6.8万円→7.5万円に上がります。
③「確定申告」が必要かどうか
・雇用: サロンが年末調整をしてくれるので、医療費控除などがなければ、基本的に自分で確定申告をする必要はありません。
・業務委託: 毎年2月16日〜3月15日に、1年分の売上と経費を計算して自分で確定申告をします。
青色申告にすると最大65万円の控除が使えて、今回の試算では手元に残るお金が月1.3万円ほど変わります。青色申告は事前に税務署への事前届出が必要なので、業務委託になったら早めに準備しましょう。
④ 2026年10月から変わった「インボイス」の扱い
業務委託の人は、インボイス登録(適格請求書発行事業者)をしているかどうかで話が変わります。登録していない(免税事業者の)スタイリストに報酬を払うサロンは、これまで報酬に含まれる消費税の8割を差し引けましたが、2026年10月からは7割に減りました(2028年10月からは5割)。サロン側の負担が増えるので、報酬の見直しを持ちかけられるケースも出てきそうです。
転職や契約更新のときは、「インボイス登録は必要か」「消費税分の報酬はどう扱うか」を契約前に確認しましょう。2024年11月に施行されたフリーランス新法で、サロンには報酬額や支払期日などを書面やメールで明示することが義務づけられています。
★ 税理士のワンポイント
業務委託は、いわば「自分ひとりの会社を経営する」働き方。自由度が高いぶん、税金の準備、保障の準備、確定申告を自分でこなす必要があります。おすすめは、報酬が振り込まれたらすぐに約2割を「税金・保険用の口座」に移すこと。今回の試算では、税金と保険で報酬の約2割がかかっています。これだけで、翌年の「払えない…」はほぼ防げます。
3.先輩のしくじりエピソード【働き方選び編】
ここからは、お金の仕組みをよく知らないまま働き方を変えて、あとから困った先輩の話を紹介します。※よくあるご相談をもとに再構成しています。
振込額が増えて気がゆるみ、翌年6月に青ざめた(20代後半・男性)
業務委託に切り替えて振込額が月50万円を超え、服や車につい使ってしまいました。3月の確定申告の所得税はなんとか払えたんですが、本当にきつかったのは6月から。住民税と国民健康保険料の通知がまとめて届いて、合わせて年90万円近く。雇用のころの感覚のままだったので、完全に想定外でした。
手首を痛めて2カ月休業、収入ゼロに(30代前半・女性)
業務委託で精力的に働いていたときに手首を痛めて、2カ月ほど施術ができなくなりました。雇用の友だちは『傷病手当金でお給料の3分の2くらいが出た』と言っていましたが、私には何もなくて…。貯金を崩して生活しました。今は、労災の特別加入と所得補償保険に入っています。
ほかにも「業務委託になりたてのころ、住宅ローンやクレジットカードの審査で収入の実績(確定申告書)を求められて苦労した」という声もよく聞きます。
4.あなたはどっち向き? チェックリスト
最後に、自分に合う働き方をチェックで確かめてみましょう。
【雇用(正社員)が合いそうな人】
・毎月決まった金額が入るほうが安心できる
・病気やケガのときの保障、将来の厚生年金をしっかり確保したい
・サロンの教育カリキュラムやチームの中で成長したい
・税金や保険の手続きは、できればサロンに任せたい
【業務委託が合いそうな人】
・自分の集客力・技術力で売上を伸ばす自信がある
・働く時間や休みを、自分で決めたい
・報酬の約2割を、税金・保険用に取り分けておける
・契約書で、歩合率・材料費の負担・インボイスの扱いを確認できる
まとめ:「振込額」ではなく「手元に残るお金」で選ぼう
・業務委託の振込額は、税金・保険を払う前のお金。報酬の約2割は取り分けておきましょう。
・同じ売上なら業務委託のほうが手元にお金が残りやすい一方、最終的な差は振込額ほど大きくありません。保障と年金の差も込みで考えましょう。
・求人票を比べるときは、還元率・経費の負担・インボイスの扱い・保障の4つをそろえて比べるのがコツです。
迷ったら、まずは今の毎月の支出と、これからどんな暮らしをしたいかを書き出してみてください。数字にすると、自分に合う働き方が見えてきます。
株式会社any advisory
代表取締役CEO / 税理士
水村耕史
1988年生まれ、神奈川県出身。神奈川大学経済学部卒。税理士として26歳で独立。税理士活動に加え、美容室・美容材メーカー、就労支援A型事業、内装建築業、WEB制作業など、複数の事業会社で取締役を歴任。アドバイザーという立場に留まらず、自らも経営の当事者として現場に入り込むスタイルが特徴。
Instagram:@kouji_1988